- インボイス制度を簡単に教えてほしい
- 売上1,000万円以下でも登録したほうがいいの?
- 登録すると消費税はいくらくらい負担するの?
- 請求書や領収証はどう変えればいい?
このような疑問に、個人事業主の目線で分かりやすくお答えします。
個人事業主のインボイス制度で一番迷うのは、「結局、自分は登録したほうがいいのか」というところですよね。
売上1,000万円以下でも登録したほうがいい人はいますし、反対に急いで登録する必要性が低い人もいます。
この記事では、制度の基本から登録の判断基準、2026年以降の特例、請求書・領収証の作り方まで、個人事業主が実際に必要なところを中心に解説します。
【この記事を読んでわかること】
- 個人事業主とインボイス制度の基本的な関係
- 売上1,000万円以下でも登録したほうがいいケース
- 2割特例・3割特例・経過措置の今後
- 請求書や領収証など登録後に必要な実務対応
インボイス登録は、すべての個人事業主に必要なわけではありません。一般のお客様が中心なら必要性は低めですが、法人との取引が多い方は登録を検討したほうがいい場合があります。売上だけでなく、「誰から仕事をもらっているか」で判断するのがポイントですよ。
個人事業主が知っておきたいインボイス制度の基本と登録判断
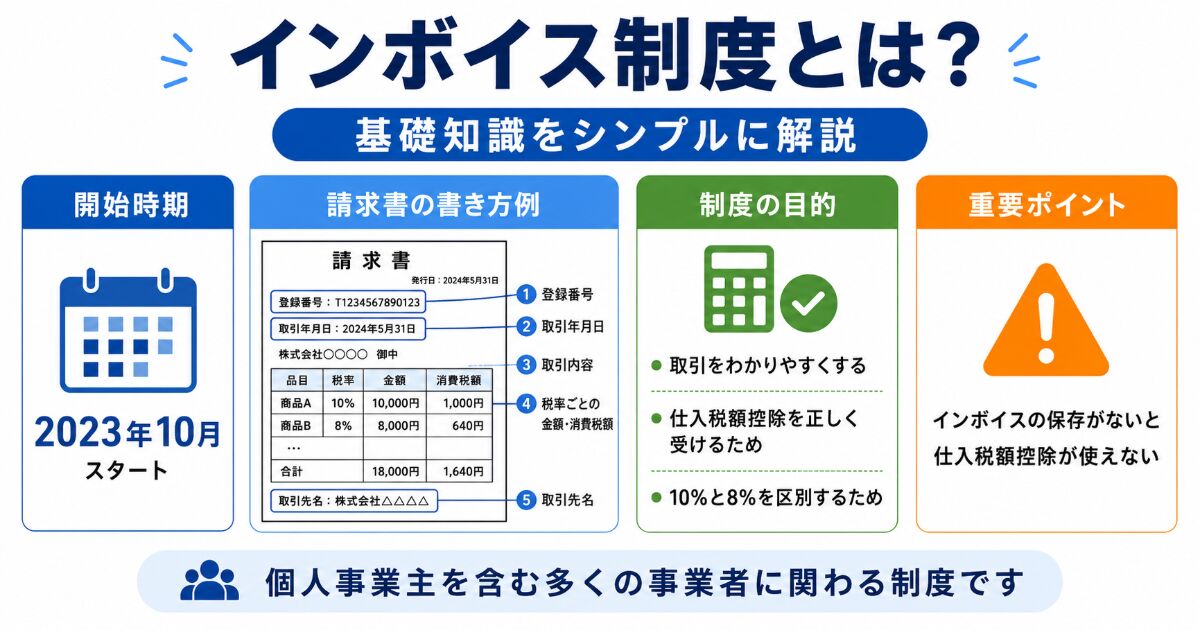
インボイス制度とは?まず基本を簡単に理解しよう
インボイス制度は、2023年10月1日から始まった消費税に関する制度です。
正式には「適格請求書等保存方式」といいます。
名前だけを見ると難しく感じますが、個人事業主がまず理解しておきたいのは、買い手が消費税の仕入税額控除を受けるために、原則として一定の要件を満たした請求書などが必要になったということです。
消費税を納めている事業者は、売上で受け取った消費税から、仕入れや経費で支払った消費税を差し引いて納税額を計算します。
この差し引きを「仕入税額控除」といいます。
たとえば、売上にかかる消費税額が100万円あり、仕入れや経費にかかる消費税額が40万円なら、単純化すると100万円から40万円を差し引いた60万円を納めるイメージです。
実際の消費税計算には一般課税や簡易課税などがあり、必ずこの計算になるわけではありませんが、インボイス制度を理解するうえではこの仕組みを知っておくと分かりやすいですよ。
そして、適格請求書、いわゆるインボイスを発行できるのは「適格請求書発行事業者」として登録を受けた事業者だけです。
「インボイス」という専用の用紙があるわけではありません。
必要な項目が記載されていれば、請求書だけではなく領収証や納品書などがインボイスとして認められる場合があります。
難しい名前ですが、「取引先が消費税を正しく計算するために必要な請求書のルール」と考えると、かなり分かりやすくなりますよ。
売上1,000万円以下ならインボイス登録しなくていい?
個人事業主が特に迷いやすいのが「1,000万円」という基準です。
「売上が1,000万円以下なら免税事業者だから、インボイス制度は関係ない」と思っている方もいるかもしれません。
しかし、消費税の納税義務を判断する基準と、インボイス登録は分けて考える必要があります。
原則として、個人事業者は基準期間となる前々年の課税売上高が1,000万円以下であれば、一定の場合を除き消費税の免税事業者になります。
ところが、免税事業者が適格請求書発行事業者として登録すると、売上1,000万円以下でも原則として消費税の課税事業者になります。
では、何を基準に考えればいいのでしょうか。
私なら、売上金額だけではなく「誰から仕事をもらっているか」を最初に確認します。
一般消費者中心か法人取引中心かで必要性は変わる
個人事業主のインボイス登録を考えるときは、BtoCとBtoBを分けて考えると分かりやすいです。
| 主な取引先 | 登録の必要性 | 考え方 |
|---|---|---|
| 一般消費者が中心 | 比較的低い | 一般消費者は仕入税額控除を行わない |
| 法人・課税事業者が中心 | 高くなりやすい | 取引先の仕入税額控除に影響する可能性がある |
| 一般消費者と法人の両方 | 売上割合で判断 | BtoBの割合が大きいほど登録の重要性が高まりやすい |
| すでに課税事業者 | 検討しやすい | 免税事業者から課税事業者になる場合とは負担の増え方が違う |
たとえば、売上800万円の個人事業主が2人いたとします。
一人は売上のほぼすべてが一般家庭のお客様。もう一人は売上のほぼすべてが不動産会社や管理会社からの仕事。
同じ800万円でも、インボイス登録を検討する重要度は変わります。
一般家庭のお客様は通常、仕入税額控除を行いません。そのため、あなたがインボイス発行事業者かどうかを気にしないケースがほとんどでしょう。
一方、法人や課税事業者が取引先の場合、あなたからインボイスを受け取れるかどうかが相手側の消費税計算に影響する場合があります。
ハウスクリーニング業ならBtoCとBtoBを確認する
ハウスクリーニング業は、この違いが特に分かりやすい仕事です。
一般家庭から直接依頼を受ける在宅ハウスクリーニングやエアコンクリーニングなら、BtoC取引が中心です。
一方で、不動産会社からの空室清掃、管理会社からの定期清掃、工務店からの新築美装、元請け清掃会社からの応援仕事などはBtoBになります。
私自身も一般家庭のお客様だけではなく、法人や元請けから仕事をいただくことがあります。
こうした仕事をしている個人事業主は、売上1,000万円という数字だけを見るより、法人案件が年間売上の何割を占めているのかを確認したほうが判断しやすいと思います。
また、「法人だから必ずインボイスが必要」と決めつける必要もありません。
相手が簡易課税制度を利用している場合など、あなたからインボイスを受け取れなくても相手の納税額に直接影響しないケースがあります。
登録するか迷っているなら、主要な取引先へ「今後インボイス登録は必要でしょうか」と確認してみるのも現実的な方法です。
インボイス登録するメリット・登録しないメリットを比較
| 登録する | 登録しない | |
|---|---|---|
| インボイス発行 | できる | できない |
| 法人取引 | 継続しやすくなる場合がある | 取引条件に影響する可能性がある |
| 消費税 | 免税事業者でも原則として申告・納税が必要 | 免税事業者の要件を満たせば免税を継続できる |
| 経理事務 | 増える | 比較的少ない |
登録する一番のメリットは、適格請求書を発行できることです。
法人案件を増やしたい人や、課税事業者の元請けとの取引が多い人にとっては、仕事を続けるうえで一つの条件になることもあります。
反対に、免税事業者が登録すると原則として消費税の申告と納税が必要になります。
今まで消費税申告をしていなかった人にとっては、税金だけではなく帳簿付けや申告の手間も増える点がデメリットです。
登録しない場合は、その負担を増やさずに済みます。
ただし、法人取引が多い場合は取引先から登録について相談されたり、条件の見直しを求められたりする可能性があります。
ですから、「登録したほうが得」「登録しないほうが得」と全員に同じ答えを出すことはできません。
登録前に確認したいポイント
- 現在、免税事業者か課税事業者か
- 年間売上のうち法人取引が何割あるか
- 主要取引先がインボイスを必要としているか
- 登録した場合の消費税負担はいくらになりそうか
- 2割特例や3割特例を利用できそうか
2割特例は一定の個人事業主なら2026年分まで
インボイス登録をきっかけに免税事業者から課税事業者となった人には、負担を軽くする「2割特例」があります。
一定の要件を満たす場合、納める消費税額を売上にかかる消費税額の2割とすることができる制度です。
個人事業者の場合、2026年分の消費税申告まで利用できる場合があります。
たとえば、対象となる売上にかかる消費税額が50万円だった場合、単純化すると2割の10万円を納めるイメージです。
ただし、実際の税額計算や対象になるかどうかは取引内容などによって変わるため、この金額をそのまま自分の納税額とは考えないでください。
また、「売上1,000万円以下なら誰でも2割特例を使える」という制度ではありません。
インボイス登録によって免税事業者から課税事業者になったことなど、適用条件があります。
2027年・2028年は一定の個人事業者に3割特例
2026年度税制改正で、個人事業主にとって大きな変更がありました。
一定の要件を満たす個人事業者については、2027年分と2028年分の消費税申告で「3割特例」を利用できるようになっています。
| 対象年 | 一定の個人事業者が利用できる特例 | 納付税額の考え方 |
|---|---|---|
| 2026年分 | 2割特例 | 売上税額の2割 |
| 2027年分 | 3割特例 | 売上税額の3割 |
| 2028年分 | 3割特例 | 売上税額の3割 |
| その後 | 一般課税・簡易課税など | 選択した計算方法による |
3割特例は法人ではなく、一定の個人事業者を対象とした制度です。
主な要件として、インボイス発行事業者であること、基準期間などの課税売上高が一定以下であることなどがあります。
2割特例が終わるからといって、2027年からすぐに負担が大きく跳ね上がるとは限らないということですね。
ただし、簡易課税を選んだほうが有利になるケースもあります。
自分の場合に一般課税・簡易課税・3割特例のどれが適しているのか分からない場合は、税理士に一度計算してもらうと安心です。
税金は「制度があるから使う」ではなく、自分の場合にどの方法が有利なのかを比べることが大切です。金額が大きい場合は、税理士に確認したほうが安心ですよ。
簡易課税制度ならハウスクリーニングは基本的に第五種事業
消費税には「簡易課税制度」という計算方法もあります。
簡易課税では、実際に支払った仕入税額を一件ずつ使うのではなく、業種ごとに決められた「みなし仕入率」を使って納税額を計算します。
一般的なハウスクリーニングや清掃サービスは、サービス業として基本的に第五種事業に該当し、みなし仕入率は50%です。
ただし、別の事業も行っている場合などは扱いが変わる可能性があります。
簡易課税は経理を分かりやすくできるメリットがありますが、大きな設備投資をした年などは一般課税のほうが有利になるケースも考えられます。
「簡単だから簡易課税」と決めず、一度比較してから選ぶのがいいでしょう。
売上が増えて法人化まで気になっている方は、インボイスだけではなく所得税・法人税・社会保険なども含めて考える必要があります。

個人事業主のインボイス実務と2026年以降に必要な対応
免税事業者からの仕入れに関する経過措置は2026年10月から変わる
インボイス制度では、免税事業者との取引について経過措置が設けられています。
ここは2026年度税制改正で変更されたため、古い記事や動画を見ると情報が違っている場合があります。
以前は「2026年10月から50%控除」と案内されていましたが、現在は段階が変更されています。
| 期間 | 仕入税額相当額から控除できる割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以降 | 原則として控除不可 |
未登録の免税事業者から仕事や商品を購入している課税事業者にとっては、今後少しずつ控除できる割合が小さくなります。
そのため、インボイス未登録の個人事業主は「今まで何も言われなかったから、この先も大丈夫」とは限りません。
法人取引が多い方は、このタイミングで主要取引先の方針を確認しておくと安心です。
(従業員)
昔の記事に「2026年10月から50%」って書いてあっても、今は制度が変わってるよ。税金関係は情報の日付もちゃんと確認してな。
インボイス制度で請求書・領収証はどう変える?
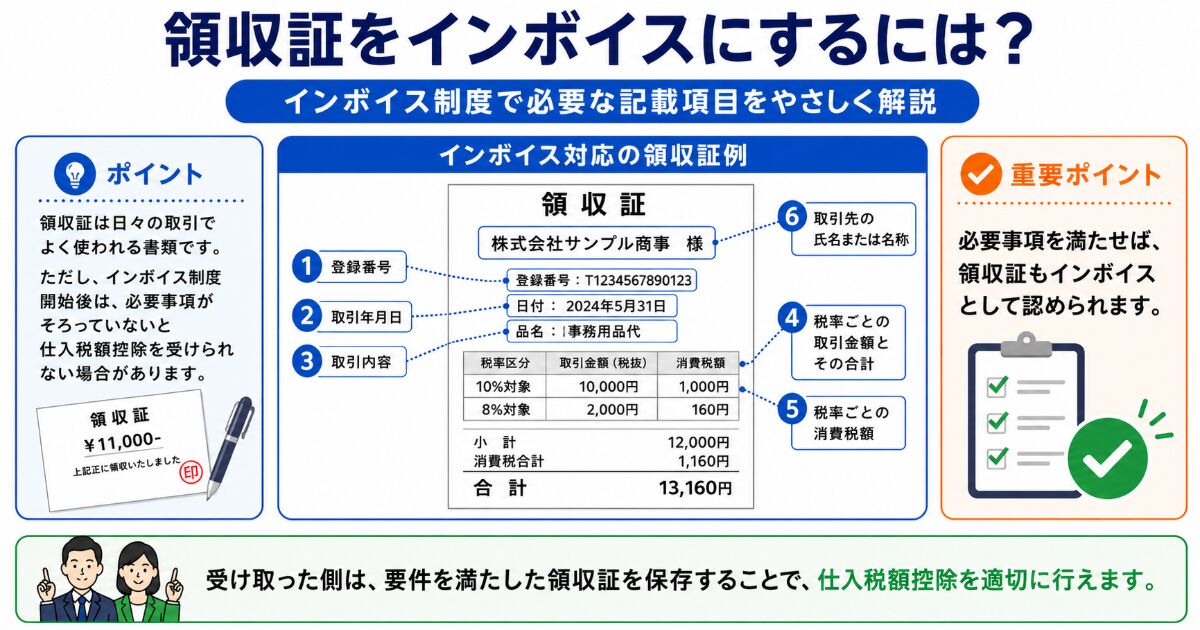
インボイス登録した個人事業主が次に行うのが、請求書や領収証の変更です。
難しく考える必要はありません。
今まで使用していた請求書に必要な記載事項を追加し、インボイスの要件を満たす形に整えます。
ハウスクリーニングなら、「作業代一式」とだけ書くより「エアコンクリーニング」「浴室クリーニング」「定期清掃」など、何の作業だったのか分かるようにしておくほうが管理しやすいです。
現金払いで領収証を渡す場合でも、必要事項を満たしていれば領収証をインボイスとして使用できます。
つまり、請求書という名前の書類でなければいけないわけではありません。
適格簡易請求書は誰でも使えるわけではない
通常のインボイスより記載項目を一部省略できる「適格簡易請求書」もあります。
たとえば、買い手の氏名や名称を省略できるのが特徴です。
ただし、「一般消費者のお客様だから簡易インボイスを使える」と単純に考えないようにしてください。
適格簡易請求書を発行できるのは、不特定かつ多数の人に対して販売やサービス提供を行う一定の事業です。
小売業、飲食店業、タクシー業などが代表例です。
ハウスクリーニング業だから必ず適格簡易請求書を利用できるというわけではないため、対象になるか迷った場合は国税庁や税務署へ確認してください。
請求書や領収証は原則として7年間保存する
インボイスは、発行して相手へ渡せば終わりではありません。
適格請求書発行事業者は、交付したインボイスの写しなどを原則として保存する必要があります。
買い手側も、一般課税で仕入税額控除を受ける場合は、原則として帳簿とインボイスなどを保存します。
消費税関係の帳簿や請求書等は原則として7年間保存する必要があるため、「去年の領収証だから捨ててもいい」ということはありません。
また、メールやクラウドサービスからPDFで受け取った請求書などは、電子帳簿保存法の電子取引データに関するルールも確認する必要があります。
インボイス制度と電子帳簿保存法は別の制度ですが、個人事業主の実務では両方が関係してくることがあります。
1万円未満の課税仕入れには少額特例がある
小規模な個人事業主にとって知っておきたいのが「少額特例」です。
一定規模以下の事業者は、税込1万円未満の課税仕入れについて、インボイスを保存していなくても、一定の事項を記載した帳簿を保存することで仕入税額控除を受けられる場合があります。
対象となるのは、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下など、一定の要件を満たす事業者です。
適用対象期間は2023年10月1日から2029年9月30日までです。
ここで注意したいのが、1万円未満かどうかを「商品一つずつ」で判断しないことです。
一回の取引金額で判断します。
たとえば5,000円の商品と7,000円の商品を一緒に購入して合計12,000円になった場合、それぞれの商品は1万円未満でも、一回の取引が12,000円なので少額特例の対象にはなりません。
1万円未満の値引きなら返還インボイスが不要になる場合もある
返品や値引き、割戻しなどを行ったときは、原則として「返還インボイス」が関係します。
ただし、売上に係る対価の返還等が税込1万円未満なら、返還インボイスの交付義務が免除されます。
たとえば、取引先から振込手数料を差し引かれて入金され、その手数料相当額を売上値引きとして処理するケースなどで関係することがあります。
少し細かい制度ですが、法人取引が多い個人事業主は知っておくと経理処理で迷いにくくなります。
インボイス対応は会計ソフトを使うと管理しやすい
インボイス制度で面倒なのは、請求書を一度作り直すことだけではありません。
日々の売上や経費について、課税区分を確認しながら帳簿を付け、消費税申告まで行う必要があります。
取引数が少なければExcelなどでも管理できますが、仕事が増えてくると手入力だけでは負担が大きくなります。
特に私たちのような現場仕事では、昼間は作業をして、帰ってから見積書や請求書、帳簿を処理することもあります。
忙しい時期ほど「あとでまとめてやろう」となりやすいですよね。
そこで役立つのが、インボイス制度に対応した会計ソフトです。
会計ソフトは、「使わないとインボイス対応できない」というものではありません。ただ、現場の仕事をしながら一人で経理まで行う個人事業主なら、ミスや入力漏れを減らすために利用する価値はあると思います。
やよいの青色申告オンラインが向いている人
個人事業主向けの会計ソフトには、やよい、freee、マネーフォワードなどがあります。
その中で、初めてクラウド会計を使う方が候補にしやすいのが「やよいの青色申告オンライン」です。
インボイス制度への対応だけではなく、日々の記帳から青色申告、消費税申告までまとめて管理したい人に向いています。
やよいの青色申告オンラインを検討しやすい人
- 初めて青色申告ソフトを使う
- 経理や簿記があまり得意ではない
- 銀行やカードの明細を取り込みたい
- インボイスと確定申告をまとめて管理したい
- できるだけ手入力を減らしたい
一方で、インボイス登録そのものをしたほうがいいのか、一般課税と簡易課税のどちらが有利なのか、といった税務判断まで会計ソフトが決めてくれるわけではありません。
税額が大きい場合や判断に迷う場合は、会計ソフトだけで済ませず税理士へ相談してください。
インボイス対応だけのために会計ソフトを入れるというより、日々の経理から確定申告まで楽にしたい人が使うとメリットを感じやすいと思います。
やよいだけではなく、freeeやマネーフォワードも比較してから決めたい方は、こちらの記事で詳しく解説しています。
「そもそも青色申告や確定申告の流れがよく分からない」という方は、先に確定申告全体の仕組みを理解しておくと、インボイスの経理も分かりやすくなります。

個人事業主がインボイス対応で失敗しやすいポイント
インボイス制度は、登録することより「登録した後」のほうが大切です。
特に次のような失敗には注意してください。
特に気をつけたいのが、消費税の納税資金です。
免税事業者だった人は、これまで消費税を申告・納税する感覚がありません。
そのため、入金された売上をすべて使ってしまい、確定申告時期になってから「こんなに消費税を払うの?」となる可能性があります。
課税事業者になったら、売上の一部を納税用として残しておくなど、資金繰りまで考えておいたほうが安心です。
個人事業主のインボイス制度でよくある質問
Q1. 売上1,000万円以下でもインボイス登録が必要ですか?
A. 必ず登録しなければならないわけではありません。一般消費者中心なのか、法人・課税事業者との取引が多いのかで必要性は変わります。まず主要取引先がインボイスを必要としているか確認してみてください。
Q2. 売上1,000万円以下でも登録すると消費税を払いますか?
A. 免税事業者が適格請求書発行事業者として登録すると、原則として消費税の課税事業者となり、申告・納税が必要になります。一定の要件を満たせば2割特例や3割特例を利用できる場合があります。
Q3. 2割特例が終わったらどうなりますか?
A. 一定の個人事業者については、2027年分と2028年分の消費税申告で3割特例を利用できる場合があります。その後は一般課税や簡易課税など、自分の状況に合った方法を検討します。
Q4. 領収証でもインボイスとして使えますか?
A. 必要な記載事項を満たしていれば、領収証でもインボイスとして扱うことができます。「請求書」という名称であることが条件ではありません。
Q5. 一般家庭のお客様が中心なら登録しなくても大丈夫ですか?
A. 一般消費者は通常、仕入税額控除を行わないため、BtoC中心ならインボイス登録の必要性が低いケースがあります。ただし法人取引もある場合や、今後BtoBを増やしたい場合は登録を検討する余地があります。
個人事業主のインボイス制度まとめ
個人事業主のインボイス制度で大切なのは、「売上1,000万円以下かどうか」だけで登録を決めないことです。
まず、自分が現在免税事業者なのか課税事業者なのかを確認してください。
次に、年間売上のうち一般消費者と法人・事業者の割合を見ます。
法人取引が多ければ主要取引先にインボイス登録が必要か確認し、登録した場合の消費税負担も試算します。
迷ったらこの順番で確認
- 現在、免税事業者か課税事業者か確認する
- BtoCとBtoBの売上割合を確認する
- 主要取引先がインボイスを必要としているか聞く
- 登録した場合の納税額と特例を確認する
- 登録するなら請求書・帳簿・会計ソフトを整える
2026年はインボイス制度の経過措置が変わるタイミングでもあります。
一定の個人事業者は2026年分まで2割特例を利用でき、その後2027年・2028年には3割特例を利用できる場合があります。
免税事業者等からの仕入れに関する経過措置も、2026年10月から70%控除へ変わります。
制度は今後も変更される可能性がありますので、申告するときには必ずその年の最新情報を確認してください。
まず自分で「取引先」と「売上」を整理する。そこから税額を計算して、分からないところだけ税理士に聞く。この順番なら、インボイス制度も必要以上に難しく考えなくていいかなと思います。
インボイス登録することが決まっていて、日々の帳簿や確定申告まで効率よく進めたい方は、会計ソフトも早めに準備しておくと楽です。
特に取引が増えてから過去の領収証や売上をまとめて入力するのは大変なので、「忙しくなってから」ではなく、仕事量が少ない時期に経理の仕組みを作っておくことをおすすめします。
\ハウスクリーニング独立のリアルを知りたい方へ/
インボイスや確定申告も独立後に必要な知識ですが、ハウスクリーニングで独立すると、それ以外にも料金設定、集客、道具、保険、仕事の取り方、繁忙期と閑散期の売上など、考えることがたくさんあります。
私自身、大手清掃会社で14年間働いてから42歳で独立しました。
現場経験はありましたが、それでも独立してから初めて分かったことは少なくありません。
これからハウスクリーニングで独立を考えている方には、良い面だけではなく、実際の年収・初期費用・失敗しやすいポイントまで知ったうえで判断してほしいと思っています。
私が実際に経験してきた年収・初期費用・失敗例などをまとめています。これから独立を考えている方は、こちらも参考にしてください。
【この記事を書いた人】
清掃業歴25年以上、累計1万件以上の現場を経験。
大手清掃会社に14年間勤務し、現場管理やスタッフ育成、顧客対応を通じてノウハウを習得。
42歳で独立後は、住宅・オフィス・店舗清掃を中心に活動中。
このブログでは、清掃業での独立ノウハウ、集客、税金・確定申告、現場トラブルの対処法などを実体験に基づいて発信しています。
詳しいプロフィールはこちら