- ハウスクリーニングで独立するなら保険に入ったほうがいい?
- 損害賠償保険や請負業者賠償責任保険の違いが分からない
- 事故が起きたとき、本当に保険を使えるのか不安
- 保険料や補償内容をどう比較すればいいか分からない
このような疑問に、私が実際に保険を使った経験も交えてお答えします。
ハウスクリーニングで独立を考えていると、「保険って本当に必要なのかな?」と一度は迷うと思います。
毎年の固定費が増えるので、できれば余計な経費は増やしたくないですよね。
ただ、ハウスクリーニングはお客様の自宅や店舗に入り、家具・家電・床・壁・住宅設備などに直接触れる仕事です。
エアコンを分解することもあれば、強い洗剤を使うこともあります。
私の考えを先にお伝えすると、ハウスクリーニングで独立するなら、損害賠償に備えられる保険には入っておいたほうがいいです。
これは「なんとなく不安だから」という話ではありません。
私は実際に、美容室の木製扉やレンジフードの整流板を傷つけ、請負業者賠償責任保険を使って補修した経験があります。
別の現場では、漂白剤でカーペットを脱色させてしまい、82,500円の修理費が発生したこともあります。
一つひとつを見ると事業が傾くほどの金額ではないかもしれません。
ただ、事故が重なったり、エアコンの故障、水漏れ、火災など大きな事故につながったりすれば、個人事業主にはかなり重い負担になります。
この記事では、難しい保険用語を並べるのではなく、ハウスクリーニングをする人が実際に何を確認し、どのように保険を選べばいいのかを現場目線で解説します。
ハウスクリーニングの保険は必要?事故例と補償の基本を解説
請負業者賠償責任保険のパンフレット
まずは「そもそもハウスクリーニングに保険は必要なのか」というところから整理していきます。
私自身、長く現場に立ってきましたが、どれだけ経験を積んでも事故の可能性をゼロにすることはできないと感じています。
むしろ経験を積んで現場数が増えるほど、「自分は大丈夫」と考えるより、事故が起きたときにどう動くかまで準備しておくことのほうが大切です。
ハウスクリーニングで独立するなら保険には入ったほうがいい
ハウスクリーニングは、店舗を構えて商品を販売する仕事とは少し性質が違います。
お客様の自宅や店舗へ行き、相手の財産の中で作業します。
しかも触るものは、数千円の小物だけではありません。
エアコン、レンジフード、浴室、洗面台、便器、フローリング、家具、家電、建具など、交換すると高額になるものがたくさんあります。
こうして見ると、「気をつけていれば全部防げそう」と感じるかもしれません。
もちろん事故を起こさない努力が最優先です。
ただ、経年劣化していた部品を外した瞬間に割れることもありますし、見た目では分からない素材に洗剤が反応することもあります。
作業者本人が原因を作っていなくても、「清掃の後から動かなくなった」とお客様から連絡が来るケースもあります。
そこで必要になるのが、原因を確認し、こちらに法律上の賠償責任がある場合に備える損害賠償保険です。
私にとって保険は、利益を増やすためのものではなく「仕事を続けるための防具」という感覚です。使わずに済むのが一番ですが、事故が起きたときにあるのとないのとでは安心感がまったく違います。
現場ではどんなときに事故が起こりやすい?
「私は慎重だから大丈夫」と思っていても、事故はちょっとした油断だけで起こるものではありません。
設備の古さ、素材との相性、作業スペースの狭さ、お客様やお子さんの動きなど、こちらだけではコントロールできない要素もあります。
ここでは、ハウスクリーニングで特にイメージしておきたい事故を分けて見ていきます。
物を壊したり傷つけたりする事故
分かりやすいのが、家具・家電・建具・住宅設備などを傷つけてしまう事故です。
小さな傷に見えても、お客様にとっては大切な自宅や店舗です。
「これくらいなら大丈夫だろう」と作業者側で勝手に判断するのは危険です。
特に新築住宅、リフォーム直後、高級マンション、店舗の目立つ場所などでは、小さな傷でも補修を求められることがあります。
私自身、美容室の木製扉に傷をつけてしまい、専門業者に補修を依頼した経験があります。
美容室の木製扉には、はっきり分かる大きな傷が入ってしまいました。しかも店舗の入口付近で、お客様の目にも入りやすい場所です。
そのままにしておける状態ではなかったため、専門の補修業者に依頼して修復してもらいました。
洗剤による変色・脱色・素材の変質
ハウスクリーニングならではのリスクが洗剤です。
汚れを落とすためにはある程度強い洗剤が必要になりますが、素材との相性や濃度、放置時間を間違えるとトラブルになります。
実際に私は、高級マンションの共用廊下で漂白剤が漏れ、タイルカーペットを脱色させてしまったことがあります。
最終的にタイルカーペット19枚を張り替え、修理費用は82,500円でした。
幸い損害保険に加入していたため、当時の契約では修理費用を保険でまかなうことができました。
詳しい事故の流れは、▶ ハウスクリーニングの失敗談|カーペット脱色のクレーム対応で写真付きで紹介しています。
この事故は、作業していた室内ではなく、帰るときに洗剤が漏れて共用廊下を脱色させてしまったケースです。「掃除している場所だけ注意していれば大丈夫ではない」ということを痛感しました。
人にケガをさせてしまう事故
物損だけではなく、人身事故にも注意が必要です。
ハウスクリーニングでは脚立を使いますし、床が一時的に濡れることもあります。
こうした事故では、物の修理代だけでなく、治療費などが問題になる可能性があります。
事故の内容によって損害額も大きく変わります。
「今まで事故がなかったから、これからも大丈夫」とは限りません。
独立直後は経験不足によるミスがありますし、経験を積んでからは慣れによる確認不足が出てくることもあります。
だからこそ、事故を起こさない仕組みと、事故が起きたときに対応できる保険の両方を準備しておくことが大切だと思います。
ハウスクリーニング保険・損害保険・損害賠償保険の違い
ハウスクリーニングの保険を調べていると、いろいろな呼び方が出てきます。
ここで混乱する人が多いんですよね。
| よく見る言葉 | 考え方 |
|---|---|
| ハウスクリーニング保険 | ハウスクリーニング業者向けの保険を分かりやすく呼んでいる表現。正式な保険商品名とは限りません。 |
| 損害保険 | 事故によって生じる損害に備える保険を広く表す言葉です。 |
| 損害賠償保険・賠償責任保険 | 仕事中の事故などで第三者に損害を与え、法律上の賠償責任を負った場合に備える保険です。 |
| 請負業者賠償責任保険 | 請負作業中の事故などによる対人・対物の損害賠償責任に備える保険です。実際の補償範囲は契約内容によって異なります。 |
つまり、「ハウスクリーニング保険という名前の商品を探さないといけない」と考える必要はありません。
大事なのは名称よりも中身です。
自分が行うハウスクリーニング業務が補償対象になっているか。お客様の物を壊したときに補償されるか。清掃対象そのものを壊した場合はどうか。作業が終わった後に発生した事故はどうか。
このあたりを確認していきます。
請負業者賠償責任保険とは?
請負業者賠償責任保険は、簡単に言えば仕事中の事故などによって第三者へ損害を与え、法律上の損害賠償責任を負った場合に備える保険です。
ここで大事なのが「事故が起きたら何でも保険で直せる」という意味ではないことです。
たとえば清掃後にエアコンが動かなくなったからといって、必ず清掃業者の保険で新品交換できるわけではありません。
事故との因果関係や、こちらに法律上の賠償責任があるか、契約上補償対象になっているかなどを確認したうえで、保険会社が判断します。
特にハウスクリーニングでは、作業対象物の確認が重要です。
たとえばエアコンクリーニングでエアコン本体を壊した場合、レンジフード清掃で整流板を傷つけた場合などですね。
保険によって「管理財物」「受託物」「作業対象物」など呼び方や補償の仕組みが異なります。
「対物補償が3,000万円あるから安心」と金額だけで判断せず、自分が実際に清掃するエアコンやレンジフードなどの作業対象物が補償の対象になっているかを確認してください。
仕事が終わった後の事故も確認する
もう一つ確認したいのが、作業完了後の事故です。
たとえば作業中は問題がなかったものの、清掃後に施工上の問題が原因となって水漏れが発生し、床や家具に損害が出たケースなどです。
業務中の事故と、仕事の結果によって後から発生した事故では、補償の扱いが異なる商品があります。
ここはハウスクリーニングでは見落としやすいポイントです。
エアコンクリーニングや設備を分解する仕事が多い人は、仕事完了後の事故まで含めて確認しておいたほうが安心ですよ。
支払限度額だけでなく免責金額を見る
保険を見ると「1事故3,000万円」「最高5,000万円」といった大きな数字に目が行きやすいです。
もちろん支払限度額は重要です。ただ、個人のハウスクリーニング業者にとって同じくらい重要なのが免責金額です。
免責金額とは、簡単に言えば事故が起きたときに自分で負担する金額です。
たとえば免責金額が5万円なら、数万円程度の事故では保険を使えない、または自己負担の範囲に収まる場合があります。
私が過去に使った事故には、19,640円や23,760円という比較的小さな補修もありました。
こうした事故まで保険で備えたいなら、支払限度額だけを見ていてはいけません。
保険を比較するときは「最高いくら出るか」と同時に「事故1件につき自分はいくら払うのか」を確認してください。
ハウスクリーニングでは数万円程度の物損事故も現実に起こるため、免責金額はかなり重要です。
保険金が支払われるかは何で決まる?
「保険に入っていれば、事故を起こしても全部直してもらえる」と考えるのは危険です。
実際には、事故の内容や契約条件によって判断されます。
確認されるのは、たとえば次のような点です。
そのため、お客様から「壊れたから新品に交換してください」と言われた時点で、自分だけの判断で新品交換を約束するのは避けたほうがいいと思います。
まず状況を確認し、保険会社や代理店に報告して、対応方法を相談します。
保険に申し込む前には、保険会社から提示される契約概要、注意喚起情報、約款などを確認しておきましょう。
金融庁の「保険契約にあたっての手引」でも、保険商品の内容を理解し、自分に必要な保障を検討したうえで契約することが案内されています。
難しい部分はそのままにせず、代理店や保険会社へ「ハウスクリーニングでこの事故は対象になりますか?」と具体例を出して確認すると分かりやすいですよ。
ハウスクリーニングで事故が起きてから保険を使うまでの流れ
実際に事故を起こしたときは、頭が真っ白になることがあります。
お客様も不安になっていますし、自分も「いくらかかるんだろう」と焦ります。
だからこそ、何も起きていないときに事故後の動きを決めておくと安心です。
ここでは、私自身の経験も踏まえて基本的な流れを紹介します。
1.まず作業を止めて被害の拡大を防ぐ
事故に気づいたら、まず作業を止めます。
水漏れなら止水する。
洗剤がこぼれたなら、それ以上広がらないように処置する。
ガラスなどが割れた場合は、人が近づかないよう安全を確保する。
一番避けたいのは、最初の事故に慌てて別の事故まで起こすことです。
まず安全を確保し、それ以上被害を広げないことを優先します。
2.お客様へ事実をそのまま説明する
次に、お客様へ状況を説明します。
ここは本当に言いづらいところですが、隠したり、ごまかしたりしないことが大切です。
私なら、「作業中にこちらを傷つけてしまいました。申し訳ありません。保険会社にも確認し、補修方法を含めて責任を持って対応します」というように、起きたことと今後の対応をセットで伝えます。
まだ保険会社の判断が出ていない段階で「保険ですべて払えます」と断言するのは避けたほうが安全です。
3.事故箇所の写真と情報を残す
事故箇所は、できるだけ触る前に写真を残します。
全体が分かる写真と、傷や破損部分のアップ。
家電や設備ならメーカー名、型番、製造年が分かるラベルも撮影しておくと後で説明しやすいです。
スマホがあれば残せるものばかりなので、焦っていてもここは意識しておきたいですね。
4.保険会社または代理店へ早めに事故報告する
事故を確認したら、加入している保険会社や代理店へ連絡します。
「まだ補修費が分からないから、見積もりが出てから連絡しよう」と考えるより、まず事故が起きたことを早めに相談したほうがいいと思います。
必要な写真、見積書、事故報告書なども保険会社によって違います。
この段階で確認しておけば、後から「この写真も必要でした」となりにくくなります。
5.専門の補修業者に見てもらう
扉、床、家具、住宅設備などの補修が必要なら、できるだけ専門業者に見てもらいます。
事故を起こした直後は「自分で直せば安く済むかな」と考えてしまいがちです。ただ、自分で手を入れてさらに状態を悪化させると、お客様との話も複雑になります。
私が美容室の木製扉を傷つけたときも、木部補修の専門業者にお願いしました。結果的に、ほとんど分からない状態まで補修してもらえました。
6.見積もり内容を保険会社と確認する
補修業者から見積もりが出たら、保険会社や代理店へ提出します。
ここで補償対象になるか、どこまで保険で対応できるかを確認します。
修理ではなく交換を希望された場合なども、自己判断で進めず相談したほうが安心です。
7.補修後の写真・請求書・領収書を残す
補修が終わったら、補修後の写真も撮影しておきます。
見積書、請求書、領収書、振込記録などもまとめて保存します。
事故前、事故後、補修後まで一連の記録を残しておけば、後になって確認が必要になったときにも説明しやすいです。
8.保険会社の案内に沿って保険金請求を行う
必要書類を提出し、保険会社の審査を経て、補償対象と判断されれば保険金が支払われます。
修理費を事業者が先に支払うのか、支払方法を調整できるのかなどは事故や契約によって異なります。
大きな金額になる場合は、勝手に立て替える前に保険会社へ確認しておいたほうがいいですよ。
保険金が支払われるか、どのくらい支払われるか、手続きに何が必要かは契約内容と事故の状況によって異なります。
ここで紹介している流れは私の経験を踏まえた一般的な考え方です。実際に事故が起きた場合は、ご自身が加入している保険会社や代理店の指示を優先してください。
ハウスクリーニングの損害賠償保険はいくらくらい?
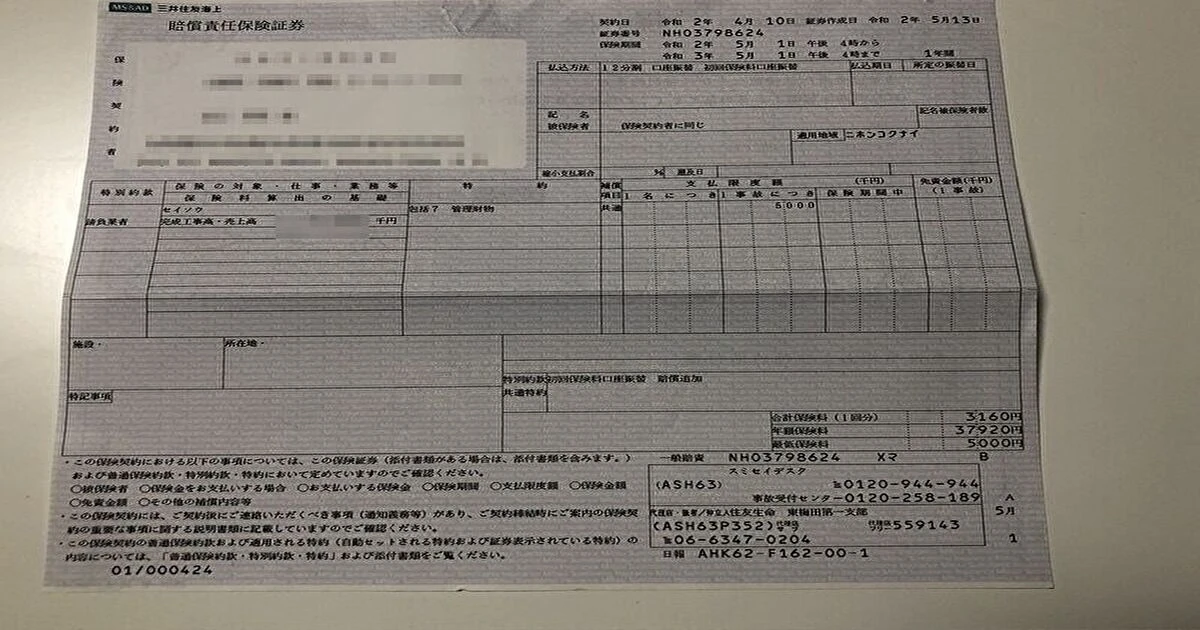
私が実際に加入しているハウスクリーニング業の賠償責任保険証券
「結局、保険料はいくらなの?」というところも気になりますよね。
ただ、ハウスクリーニングの損害賠償保険には「個人事業主なら月○○円」と言える一律の相場はありません。
保険会社や商品だけでなく、売上、事業内容、補償額、免責金額、特約などによって変わります。
私なら、金額だけを先に比較するより、まず必要な補償を決めます。
そのうえで2〜3社から見積もりを取って、同じような条件で年間保険料を比較するほうが分かりやすいです。
安い保険でも、自分が一番怖い事故が対象外なら意味がありません。
反対に、必要以上の補償をたくさん付けて保険料が負担になるのも避けたいところです。
「自分の現場で起こりそうな事故に、無理のない保険料で備えられるか」を基準に考えると選びやすくなります。
私が実際に請負業者賠償責任保険を使った事故
ここからは私が実際に経験した事故を紹介します。
保険の記事は「万が一の事故に備えましょう」という一般論だけになりがちですが、実際にどれくらいのお金がかかったのかを見るほうがイメージしやすいと思います。
美容室の木製扉を傷つけて19,640円
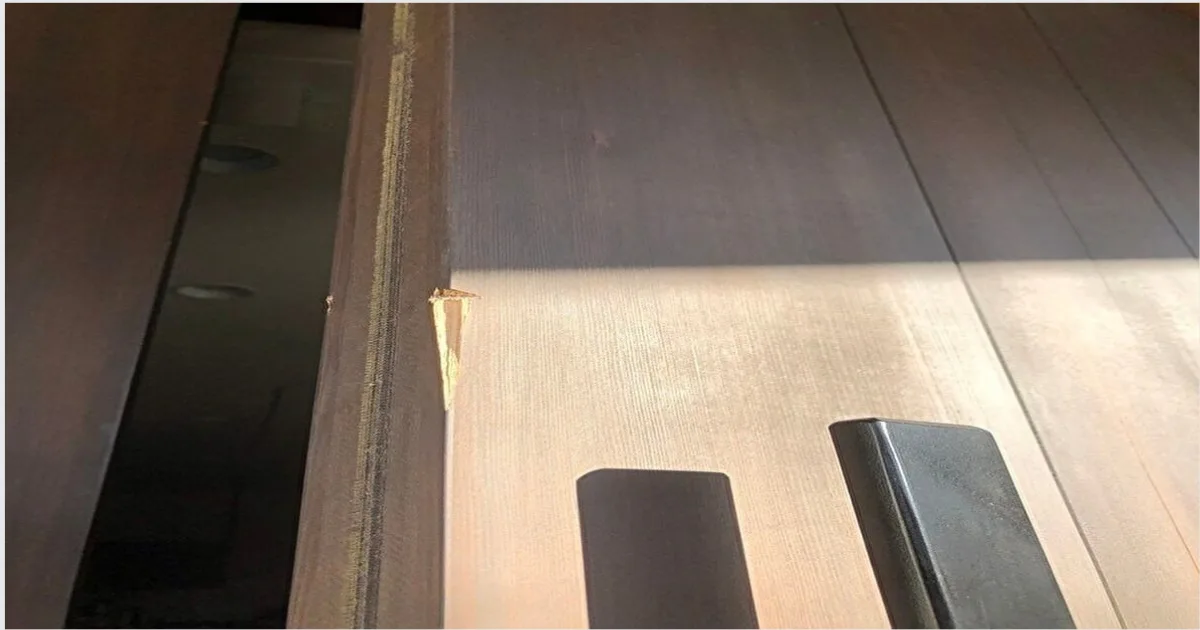
作業中に傷付けてしまった木製扉
美容室の現場で木製の扉を傷つけてしまったことがあります。
店舗の入口付近で目につきやすい場所だったため、そのままにするわけにはいきませんでした。
専門の補修業者にお願いした費用がこちらです。
| 内容 | 金額 |
|---|---|
| 木の扉補修工事 | 18,000円 |
| 消費税 | 1,440円 |
| 駐車場代 | 200円 |
| 合計 | 19,640円 |
すぐにお客様へ説明し、専門業者に補修してもらいました。
補修後はオーナーさんにも確認してもらい、納得していただくことができました。
このときに改めて感じたのは、自分で無理に直すより専門家に任せたほうがお客様も安心できるということです。
事故の詳しい流れは、▶ ハウスクリーニングの失敗談|美容室の扉を傷つけたトラブル事例で紹介しています。
レンジフードの整流板を傷つけて23,760円
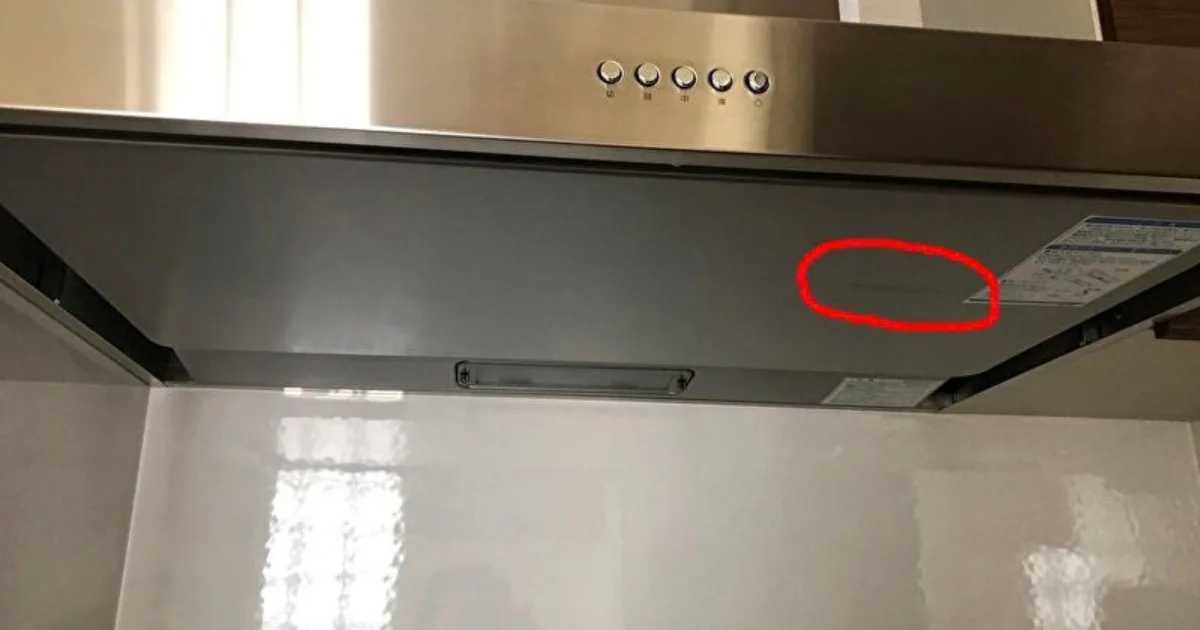
傷が入ったレンジフードの整流板
次はレンジフードです。
表面を硬いスポンジでこすってしまい、整流板に細かいキズが入ってしまいました。
| 内容 | 金額 |
|---|---|
| 整流板補修工事 | 22,000円 |
| 消費税 | 1,760円 |
| 合計 | 23,760円 |
こちらも補修業者に依頼し、保険を使って対応しました。
詳しくは、▶ ハウスクリーニングの失敗談|レンジフード整流板のキズトラブル対応事例をご覧ください。
このレンジフードと先ほどの美容室の扉の事故が同じ時期に起き、合計43,400円の補修費になりました。
私が当時加入していた保険は免責0円だったため保険を使えました。
一方、以前勤めていた清掃会社で加入していた保険は免責5万円でした。
もし同じ条件だったなら、19,640円と23,760円の事故は免責金額の範囲に収まり、保険に入っていても実質的には自腹になります。
この経験があるので、私は保険を見るときに「3,000万円補償」「5,000万円補償」という大きな数字だけでは判断しません。
ハウスクリーニングでは2万円、3万円、8万円といった現実的な物損事故も起きます。
小さな事故まで保険で備えたいなら、免責金額は必ず確認しておきたいポイントです。
漂白剤でカーペットを脱色させて82,500円
もう一つが、先ほど紹介した高級マンションのカーペット事故です。
清掃後に洗剤を持って退出する際、カゴの中で漂白剤が倒れていたようで、共用廊下に点々と漂白剤が落ちてしまいました。
結果としてタイルカーペット19枚を交換することになり、修理費用は82,500円。
当時加入していた損害保険で費用をカバーできました。
これはかなり印象に残っている事故です。
部屋の清掃そのものは無事に終わっていたのに、道具を持って帰る途中で事故が起きました。
現場仕事では「作業が終わったからもう大丈夫」とは限らないんですよね。
この3件だけでも、保険が必要だと感じてもらえるかなと思います。事故を起こさないことが一番ですが、長く仕事をしていれば想定外のことは起きます。だから私は独立するなら保険には入っておいたほうがいいと考えています。
ハウスクリーニング保険の選び方とおすすめ候補
ここからは、実際にどのような基準でハウスクリーニングの保険を選べばいいのかを整理していきます。
「有名な保険会社だから安心」「一番安かったからこれでいい」という決め方ではなく、自分の仕事内容に合っているかを見るのがポイントです。
ハウスクリーニングの保険で確認したい7つのポイント
私なら最低でも次の7項目を確認します。
最後のスタッフについては、特に応援業者やアルバイトを使う人は確認しておいたほうがいいです。
誰が作業した事故まで対象になるかは契約条件によって異なります。
自分一人で始めたときに入った保険を、スタッフが増えてからも何となくそのまま使っているという状態は避けたいですね。
メイン候補は「事業をおまもりする保険」
ハウスクリーニング向けの保険を探している人に候補の一つとして紹介したいのが、日新火災の「事業をおまもりする保険」です。
個人事業主や小規模事業者向けの賠償責任保険で、年間売上高1億円以下の事業者が対象となっています。
ハウスクリーニング・ビルメンテナンス業向けには3つのプランがあります。
| プラン | 業務中の対人・対物 | 仕事の結果による事故 | 年間保険料 |
|---|---|---|---|
| おてがるプラン | 3,000万円 | なし | 82,870円 |
| おまもりプラン | 3,000万円 | なし | 90,870円 |
| もっとおまもりプラン | 3,000万円 | 3,000万円 | 110,410円 |
ここで特に注目したいのが、「仕事の結果による事故」は3プランすべてに付いているわけではないという点です。
2026年10月確認時点では、「もっとおまもりプラン」で3,000万円となっています。
エアコン洗浄後の水漏れなど、作業終了後に事故が表面化する可能性も考えておきたい人は、料金だけではなくこの違いも確認したいところです。
また、事故が発生した場合に日新火災が相手方との示談交渉を行うサービスも用意されています。
事故を起こした直後は、お客様への謝罪、補修業者の手配、次の仕事の調整など、やることが一気に増えます。
そこに損害額や責任範囲についての交渉まで加わると、個人事業主にはかなり負担です。
その部分を保険会社に任せられるのは、大きなメリットだと思います。
事業賠償責任保険を販売している保険代理店「株式会社ウィズハート」の木代さんに、ハウスクリーニング業で起こり得る高額賠償事故についてお聞きしました。
株式会社ウィズハート 代表取締役 木代 晃輔さん
神奈川県出身。大学卒業後に損害保険会社で勤務。
株式会社ウィズハートを創業し、保険相談サイト「保険ウィズ」やFP相談サイトを開設。
損保勤務時は損害保険の開発業務に携わり、現在は海外旅行保険や個人賠償責任保険のプロとしても活動中。
【木代晃輔さんからのコメント】
清掃作業の対象物だけでなく、その周りの物や人にも影響が出てしまった場合、賠償費用は一気に高額になります。
また、店舗の清掃で水漏れやガラス破損などが起きれば、建物自体の賠償やお店の休業損失費用も必要になり、数百万円や1000万円を超えることもあります。
このようなリスクには、補償金額を数千万円にした賠償責任保険で備えることが大切です。また、賠償責任保険を選ぶ際には、「示談交渉サービス」が付いていることも重要です。
賠償事故を起こしてしまった場合、被害者から法外な賠償金を請求されるケースもあります。
もし保険会社の示談交渉サービスがあれば、賠償金額の決定も含めた事故対応・示談対応を保険会社に任せられるため、法外な賠償請求を受ける恐れはなくなります。
ご自身で事故対応や示談対応を行っていると本業に支障が出てしまうため、これらを保険会社に任せられるのは大きなメリットです。
木代さんのお話を聞いて、ハウスクリーニングは一見すると大きな事故が起こりにくい仕事に見えても、水漏れや火災など事故の内容によっては高額な賠償につながる可能性があると改めて感じました。補償金額だけでなく、示談交渉まで任せられるかどうかも保険選びでは大切ですね。
反対に、とにかく保険料をかけず無料の補償だけ持ちたい人には負担が大きく感じるかもしれません。
ただし、保険は安さだけで決めるものではありません。
自分がどこまでのリスクを自腹で負えるかを考えて判断してください。
\ハウスクリーニングの賠償事故に備えたい方へ/「事業をおまもりする保険」の補償内容・保険料を確認する
FREENANCEはメインではなくサブの備えとして考えたい
もう一つ紹介したいのがFREENANCE(フリーナンス)です。
FREENANCEはフリーランス・個人事業主向けのサービスで、無料会員にも「あんしん補償Basic」が付帯します。
2026年10月確認時点の主な補償は次のとおりです。
| 補償内容 | 1事故あたりの限度額 | 自己負担額 |
|---|---|---|
| 業務遂行中の補償 | 5,000万円 | 20万円 |
| 仕事の結果による補償 | 5,000万円 | 20万円 |
| 受託財物の補償 | 100万円 | 20万円 |
「無料なのに最高5,000万円」と見るとかなり魅力的ですよね。ただ、ハウスクリーニング業者として特に見てほしいのが自己負担額20万円です。
私が実際に経験した、
- 美容室の扉:19,640円
- レンジフード整流板:23,760円
- カーペット脱色:82,500円
といった事故はいずれも20万円未満です。
つまり、私が経験してきたような比較的小さな物損事故を中心に考えると、無料のBasicだけで十分とは言いにくいんですよね。
一方で、20万円を超える大きな事故に備える補助的な選択肢として考えるなら意味があります。
ここがFREENANCEを紹介するときに一番伝えておきたいところです。
FREENANCEの無料補償を「これがあるからハウスクリーニングの損害保険はもう必要ない」と考えるのはおすすめしません。
補償限度額だけでなく、自己負担額、受託財物の限度額、適用開始日、会員ステータスなどを確認したうえで判断してください。
一定期間サービス利用がない場合など、会員ステータスによって補償が適用されなくなる場合もあります。
また、登録したその日からすべての事故が補償されるわけではありません。
適用開始日は登録時期やプランによって決まるため、「明日の現場が心配だから今日登録しよう」という使い方には向きません。
FREENANCEについては保険だけでなく、口座・即日払い・手数料・審査などもあります。
詳しく知りたい方は、別記事のフリーナンスの評判は?実際に登録して分かった無料保険・即日払いの注意点で詳しくまとめています。
私ならメイン保険+FREENANCEのサブ利用で考える
私なら、ハウスクリーニングを本業として続けていくのであれば、まず専用の賠償責任保険をメインに考えます。
そのうえでFREENANCEのようなサービスをサブで持つ形です。
無料の保険だけで全部守ろうとするんやなくて、まず仕事に合ったメインの保険を持って、そのうえでFREENANCEをサブとして使う考え方が分かりやすいな。
大事なのは「保険を2つ持てば2倍安心」という単純な話ではありません。
同じ事故について複数の保険が関係する場合の扱いなどは契約によって異なります。
それぞれの保険で何が補償され、何が足りないのかを確認したうえで組み合わせることが必要です。
| 状況 | 考え方 |
|---|---|
| これから独立する | まず業務内容に合う賠償責任保険を検討。補償開始日も確認する。 |
| 一般家庭中心 | 作業対象物と免責金額を特に確認。数万円の物損事故への備えも考える。 |
| エアコン作業が多い | 作業対象物に加え、仕事完了後の事故や水漏れリスクも確認する。 |
| 店舗・法人案件が多い | 支払限度額、示談交渉、保険加入証明の提出に対応できるかを確認する。 |
| すでにメイン保険がある | FREENANCEなどをサブとして持つ価値があるか、重複する補償も含めて確認する。 |
全国ハウスクリーニング協会など業界向け保険も比較候補
保険の選択肢は「事業をおまもりする保険」とFREENANCEだけではありません。
大手損害保険会社の事業者向け賠償責任保険や、公益社団法人全国ハウスクリーニング協会が案内している業界向け保険などもあります。
全国ハウスクリーニング協会が案内する保険では、業務遂行中の事故や仕事完了後の事故、作業対象物などについて補償する仕組みが案内されています。
加入条件などもあるため、誰にでも同じ保険が一番とは言えません。
私なら2〜3つ程度の候補を出して、同じ条件で比較します。
保険用語で質問するより、自分の仕事内容を具体例にして聞くほうが分かりやすいですよ。
保険加入は法人・管理会社との取引でも信用につながる
保険は事故が起きたときだけのものではありません。
お客様や取引先から見た信用にもつながります。
一般家庭のお客様からすると、知らない業者を自宅へ入れるのは少なからず不安があります。
そんなときに「損害賠償保険加入済み」と確認できれば、何かあったときに対応する準備をしている業者だと感じてもらいやすくなります。
また、法人や管理会社との取引では、保険加入の確認や保険証券の提出を求められることもあります。
ホームページや見積書へ「賠償責任保険加入済み」と記載する場合は、実際の契約内容と一致する表現にしてください。
「すべての事故を補償します」など、実際の補償範囲を超える表現は避けたほうがいいです。
技術力や価格だけでなく、「万が一のときにも対応できる業者」という安心感も、長く仕事を続けるうえでは大切だと思います。
病院・工場・大型施設など高額案件は事前に保険会社へ相談する
一般家庭中心で仕事をしていても、事業を続けていると病院、工場、大型店舗、オフィスなどの依頼が入ることがあります。
こういった現場では、一つの設備を壊しただけでも一般住宅より大きな損害になる可能性があります。
また、事故によって施設の営業や業務に影響が出れば、単純な修理代だけでは話が終わらないことも考えられます。
そのため、大きな案件を受ける前には、
などを保険会社や代理店へ相談しておくと安心です。
「この案件だけ補償を増やせるだろう」と自己判断せず、案件の内容を伝えて対応可能か確認してください。
報酬が大きい仕事でも、背負うリスクが大きすぎれば利益以上の損失になる可能性があります。
受注金額だけでなく、リスクまで含めて仕事を選ぶことも独立後は大切ですね。
ハウスクリーニングの保険でよくある質問
ハウスクリーニングで独立するなら保険は必要ですか?
私は加入したほうがいいと考えています。
ハウスクリーニングは、お客様の住宅や設備に直接触れる仕事です。事故を100%防ぐことは難しく、実際に私は扉、レンジフード、カーペットなどの物損事故を経験しています。
特に独立後は事故の補修費を自分の事業から支払うことになるため、事業を続けるための備えとして検討する価値は高いです。
請負業者賠償責任保険に入れば、エアコンを壊しても必ず補償されますか?
必ずとは言えません。
保険によって作業対象物の扱いが異なります。また、故障と作業に因果関係があるか、法律上の賠償責任があるか、補償対象外の条件に該当しないかなども確認されます。
加入前に「エアコンクリーニング中に本体を故障させた場合は対象になりますか?」と具体的に確認しておくと安心です。
保険料が安い商品を選んでも大丈夫ですか?
安さだけで決めるのはおすすめしません。
支払限度額が高くても、作業対象物が補償対象外だったり、免責金額が高かったりすると、自分が想定している事故に使えない場合があります。
補償内容や免責金額など、できるだけ同じ条件で複数の保険を比較してから保険料を見るほうが判断しやすいです。
FREENANCEの無料保険だけでも大丈夫ですか?
仕事内容やリスクによりますが、ハウスクリーニングを本業にするなら、FREENANCEの無料補償だけで判断しないほうがいいと思います。
2026年10月確認時点の「あんしん補償Basic」は、自己負担額が20万円です。
私が経験した19,640円、23,760円、82,500円といった物損事故はいずれも20万円未満でした。
そのため、小さな物損事故にも備えたい場合は、専用の賠償責任保険と比較しながら考える必要があります。
事故が起きてから保険に加入しても補償されますか?
事故が起きる前に補償が開始していることが基本です。
契約開始前に起きた事故を、後から加入した保険で補償してもらうことは期待できません。
また、申し込んだ日と補償開始日が同じとは限らない商品もあります。
初めて仕事を受ける直前ではなく、開業準備の段階で補償開始日まで確認しておくと安心です。
事故を起こしたら、まずお客様と修理金額を決めればいいですか?
先に修理金額を約束するより、まず安全確保、事故状況の記録、お客様への説明、保険会社への事故報告という順番で進めたほうがいいと思います。
補償対象になるか、修理と交換のどちらが適切かなどは、保険会社や専門業者の確認が必要になる場合があります。
その場で「全部新品交換します」と約束するのではなく、「保険会社や専門業者にも確認したうえで、責任を持って対応します」と伝えるほうが安心です。
まとめ|ハウスクリーニングで独立するなら保険は事業を守るために考えておきたい
ここまでハウスクリーニングの保険について、私自身の事故経験も交えて解説してきました。
最後に大事なところをまとめます。
私自身、美容室の扉、レンジフードの整流板、カーペット脱色など、実際に事故を経験してきました。
事故が起きるたびに思うのは、事故そのものもつらいですが、「いくら払うことになるのか分からない状態」が精神的にかなりきついということです。
保険があれば何をしても大丈夫という話ではありません。
一番大切なのは事故を起こさないことです。
そのうえで、それでも起きてしまった事故を事業の致命傷にしないために保険を使います。
これから独立する人なら、最初の現場へ行く前に一度保険を検討してみてください。
すでに保険へ加入している人も、「作業対象物は入っているかな?」「免責はいくらだったかな?」「清掃後の事故も対象かな?」この3つだけでも契約内容を見直してみるといいですよ。
保険は使わずに済むのが一番です。でも、万が一が起きたときに仕事を続けられる状態を作っておくことも経営の一つ。独立するなら、道具や集客と一緒に保険も準備しておきましょう。
\しっかりした賠償責任保険を検討するなら/ハウスクリーニング業向け「事業をおまもりする保険」を確認する
\無料の補償をサブで活用するなら/
FREENANCEの無料補償を確認する
\ハウスクリーニング独立のリアルを知りたい方へ/
独立開業を考えているなら、保険以外にも開業資金、道具、集客、料金設定、仕事の取り方など準備しておきたいことがあります。
私自身、大手清掃会社で現場経験を積んでから42歳で独立しましたが、実際に一人で事業を始めると、会社員時代には考えなくてよかったことまで全部自分で判断しなければなりません。
保険もその一つです。
技術だけあれば独立できるわけではなく、売上を作り、経費を管理し、トラブルにも対応しながら事業を続けていく必要があります。
これから独立を考えている方は、ハウスクリーニング独立の現実|年収・費用・失敗例を現役業者が解説もあわせて読んでみてください。
私が実際に経験してきた独立後の収入、初期費用、失敗例などをまとめています。これからハウスクリーニングで独立したい方は、保険とあわせて準備しておくと全体像がつかみやすいですよ。
【この記事を書いた人】
清掃業歴25年以上、累計1万件以上の現場を経験。
大手清掃会社に14年間勤務し、現場管理やスタッフ育成、顧客対応を経験。
42歳で独立後は、住宅・オフィス・店舗清掃を中心に活動中。
このブログでは、ハウスクリーニング独立のノウハウ、集客、現場で実際に起きたトラブルなどを実体験をもとに発信しています。
詳しいプロフィールはこちら