・個人事業主になって国民健康保険が高すぎる
・今年は売上が落ちて国保を払えるか不安
・分割や減免など使える制度があるのか知りたい
・来年以降の国民健康保険を安くする方法を知りたい
このような悩みや疑問にお答えします。
個人事業主になって、「国民健康保険、高すぎへん?」と感じている方は少なくないと思います。
国保は基本的に前年の所得をもとに計算されるため、去年は仕事が順調でも、今年の売上が落ちていると「今の収入では払えない」ということもあります。
私もハウスクリーニングで独立して、売上が伸びた翌年の通知を見たときに「思った以上に来たな……」と身構えたのを覚えています。
さらに国保には会社員の健康保険のような扶養制度がないため、家族がいる個人事業主ほど負担が大きくなりやすいです。
ただ、国保が高すぎても何もできないわけではありません。
この記事では、払えないときの分割・減免などの対処法から、来年以降の国保を抑える方法まで、順番に分かりやすく解説します。
【この記事を読んでわかること】
- 個人事業主の国民健康保険が高すぎる理由
- 国保を払えないときに取るべき対処法
- 国民健康保険を安くするために確認したい方法
- 法人化や社会保険へ切り替える判断ポイント
国保が高すぎて払えないなら、まず自治体へ相談してください。分割・減免などを確認し、それでも今後の負担が重いなら、確定申告や働き方まで含めて見直していきましょう。
個人事業主の国民健康保険が高すぎる原因と払えない時の対処法
国民健康保険の通知書を見て金額だけ確認すると、「なんでこんなに高いの?」と思ってしまいますよね。
ただ、国保が高くなるのには理由があります。
まずは自分の保険料がなぜ高くなっているのか確認してみましょう。
原因が分かれば、今すぐできる対処と来年以降の対策を分けて考えられます。
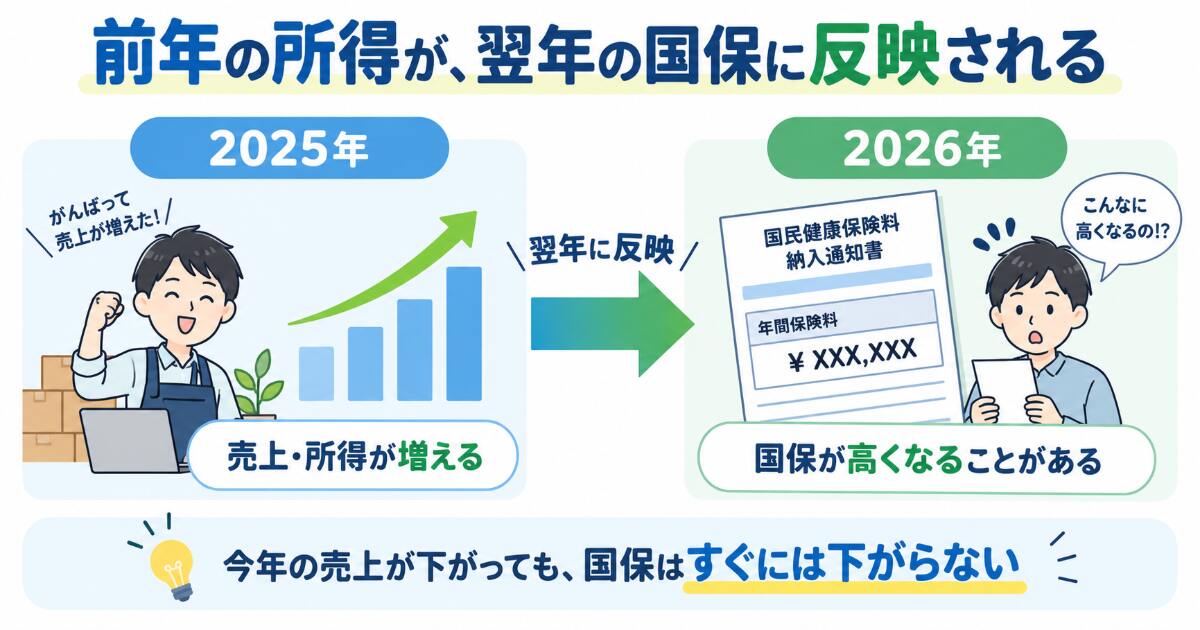
国民健康保険は前年の所得をもとに計算される
個人事業主が国民健康保険を高すぎると感じやすい大きな理由が、前年の所得をもとに保険料が決まることです。
ここで注意したいのが、「売上」と「所得」は同じではないという点です。
個人事業主の場合は、基本的に、売上 − 必要経費 = 事業所得という考え方になります。
たとえば前年の売上が700万円あったとしても、事業で必要な経費が300万円なら、単純計算では所得は400万円です。
国保は売上700万円そのものに対して計算されるわけではありません。
ただし前年の所得が増えれば、翌年度の国保も高くなりやすくなります。
特に困りやすいのが、「去年は忙しかったけど、今年は仕事が減った」という場合です。
前年所得をもとに保険料が決まっているため、今年の売上が落ちても国保がすぐに下がるわけではありません。
個人事業主は月ごとの売上に波があります。
ハウスクリーニングでも、エアコンクリーニングの繁忙期と閑散期では売上が大きく変わります。
前年の調子が良かったからといって、今年も同じ所得になるとは限りません。
だからこそ、売上が増えたときは翌年の税金だけでなく、国保まで考えてお金を残しておくことが大切です。
国保は所得割と均等割などを組み合わせて計算する
国民健康保険料は、一般的に所得に応じて増える「所得割」と、加入者数などに応じて負担する「均等割」などを組み合わせて計算します。
ただし、具体的な料率や計算方法は自治体によって異なります。
2026年度は主に、
で構成されます。
介護分は40歳から64歳までの国保加入者が対象です。また、2026年度からは子ども・子育て支援納付金分が新たに加わりました。
国の基準では、2026年度の国民健康保険料の賦課限度額は、介護分と子ども・子育て支援納付金分まで含めて合計113万円です。
ただし、実際の保険料率や均等割額は自治体によって違います。
そのため、「年収500万円なら国保はいくら」「個人事業主の国保平均はいくら」という数字だけで、自分が高すぎるかどうかを判断するのは難しいです。
平均と比べるより、自分の自治体の計算方法と通知書の内訳を見る方が役に立ちます。
通知書を見てもよく分からない場合は、市区町村の国民健康保険担当窓口へ持って行けば確認できます。厚生労働省「国民健康保険の保険料・保険税について」
国保には会社員の健康保険のような扶養がない
家族がいる個人事業主にとって負担が大きくなりやすい理由が、国保には会社員の健康保険のような扶養制度がないことです。
会社員の健康保険では、一定の条件を満たした配偶者や子どもを被扶養者にできる場合があります。
被扶養者が増えたからといって、その人数分だけ健康保険料が追加されるわけではありません。
一方、国民健康保険では、家族もそれぞれ被保険者になります。
そのため、加入人数が増えるほど均等割などの負担が増えやすくなります。

たとえば、夫が個人事業主。妻は収入が少ない。子どもが2人。という家庭で全員が国保に入っていれば、夫一人分だけの保険料ではありません。
これが家族のいる個人事業主ほど「国民健康保険が高すぎる」と感じやすい理由のひとつです。
なお、低所得世帯を対象とした7割・5割・2割の軽減制度や、子どもに関する負担軽減措置もあります。
自分の世帯が対象になっているか、通知書を確認してみましょう。
40歳になると介護保険料が加わる
「去年と所得はそれほど変わっていないのに国保が高くなった」という方は、年齢も確認してください。
40歳から64歳までの国保加入者は介護保険第2号被保険者となり、国民健康保険料と一緒に介護分を負担します。
そのため、39歳までと40歳になってからでは、所得が同じでも保険料が増えることがあります。
国保の値上がりすべてが所得の増加によるものとは限りません。
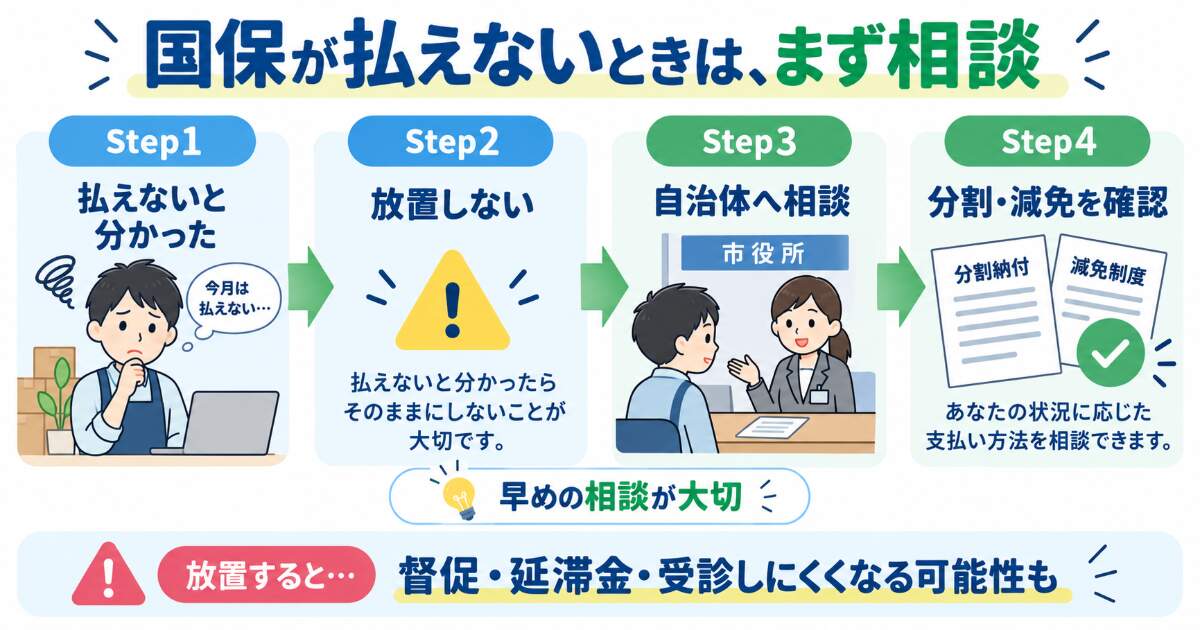
国民健康保険が払えないなら放置しない
国保が高すぎて払えないときに、一番避けたいのが何もせず放置することです。
個人事業をしていれば、「取引先からの入金が遅れた」「急な出費が重なった」「閑散期で売上が落ちた」ということはあります。
支払いが厳しくなること自体はあり得ます。
問題なのは、そのまま何か月も放置することです。
滞納すると督促や催告が行われ、延滞金が発生する場合があります。
さらに長期間滞納し、納付相談にも応じない状態が続くと、一定の条件のもとで医療機関の窓口でいったん医療費を全額負担する「特別療養費」の対象になる場合があります。
原則として納期限から1年以上滞納している場合などが対象になりますが、災害、病気、事業の休止や著しい損失など、特別な事情がある場合は扱いが異なります。
大切なのは、払えないと分かった時点で相談することです。「払えないから役所へ行きづらい」ではなく、「払えないからこそ相談する」と考えた方がいいですよ。
ハウスクリーニングは体が資本です。
急なケガや腰痛、体調不良で病院へ行くこともあります。
医療を受けにくい状態にしないためにも、放置はおすすめできません。
まず分割納付を相談する
一括で支払うのが難しい場合は、市区町村の窓口で分割納付ができないか相談してみてください。
自治体や滞納状況によって対応は異なりますが、「一括では払えないけど月2万円なら払える」など、現実的な支払計画を相談できる場合があります。
個人事業主は、会社員のように毎月ほぼ同じ給与が入るわけではありません。
繁忙期は多く払えるけど、閑散期は厳しいという場合もあります。
相談するときは、
をある程度整理しておくと話がしやすくなります。
国保の通知書や納付書も持って行きましょう。
所得が急減したなら減免制度を確認する
国民健康保険には、低所得世帯への法定軽減とは別に、自治体によって減免制度があります。
たとえば、
などの場合です。
ただし、条件は自治体によって異なります。
「今年売上が減ったから必ず減免される」という制度ではありません。
該当する可能性がありそうなら「今年の所得が大きく減っているのですが、国保の減免制度は使えますか?」と自治体へ聞いてみてください。
個人事業主の場合は、給与明細がないため、今年の収入状況を証明する資料を求められることがあります。
売上台帳、帳簿、通帳などを日頃から整理しておくことが大切です。
国保の減免や分割は自治体によって条件が違います。ネット情報だけで「自分は対象外」と決めず、一度窓口へ聞いてみるのがいいと思います。
個人事業主の国民健康保険を安くする現実的な方法
ここからは、今後の国民健康保険の負担を抑える方法を見ていきます。
国保には「これをすれば誰でも半額になる」という裏技はありません。
だからこそ、
- 本来使える制度を使うこと
- 所得を正しく計算すること
- 国保以外の選択肢が自分に合うか比較すること
この3つが大切です。
事業の必要経費を漏れなく計上する
個人事業主が最初に確認したいのが必要経費です。
国保対策のために無理やり経費を増やす必要はありません。
ただ、本来事業で使っている費用なのに、面倒だから記帳していないという状態は避けたいところです。
ハウスクリーニングなら、
など、仕事に必要な支出があります。
もちろん、私生活で使ったものまで経費にはできません。
自宅や車、スマートフォンなど仕事と私生活の両方で使うものについては、事業で使用した割合を合理的に分ける「家事按分」が必要になります。
必要経費を正しく計上すると事業所得が正しくなり、その所得が翌年度の国保計算にも関係します。
反対に、本来の経費を記帳していなければ、実際より利益が多い状態で申告することになります。
経費を増やすために必要ない物を買うのは違います。使えるお金が減ってしまうので、仕事で本当に必要な経費を漏れなく計上するのが基本ですよ。
青色申告特別控除を活用する
個人事業主なら青色申告も確認しておきたいところです。
一定の要件を満たせば、青色申告特別控除として最大65万円の控除を受けられる場合があります。
青色申告特別控除は、事業所得の計算に関係するため、結果として国保の所得割計算にも影響します。
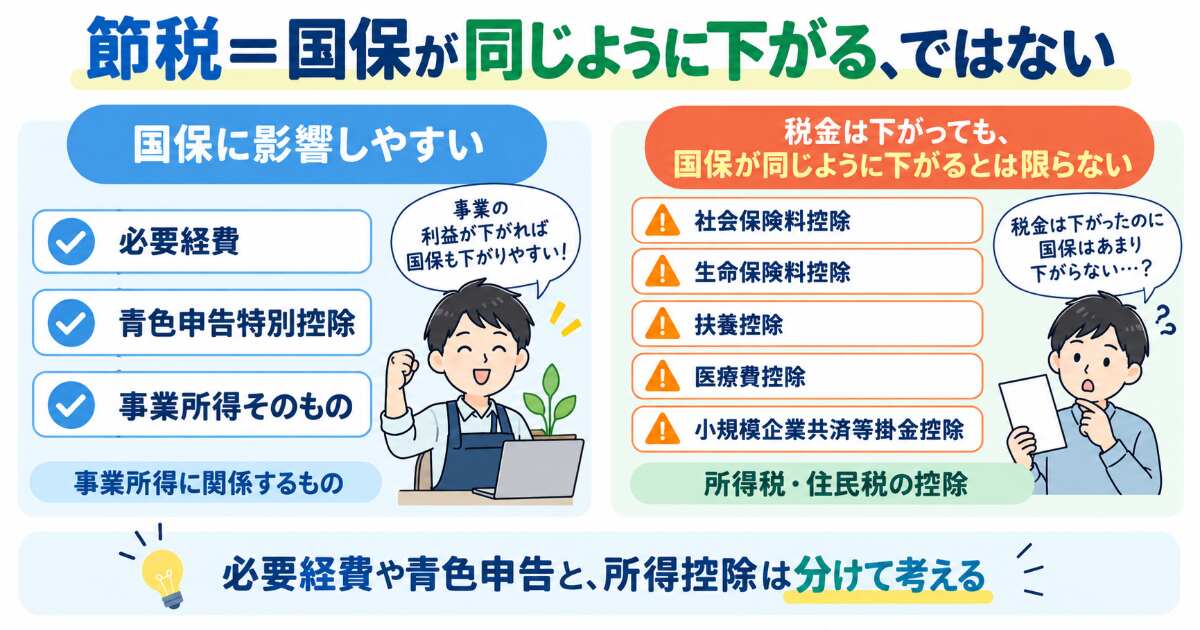
一方で注意したいのが、「所得税が安くなる控除なら、全部国保も安くなる」わけではないことです。
所得税では、
など、さまざまな所得控除があります。
しかし、国民健康保険の所得割は、こうした所得税の所得控除をすべて差し引いて計算する仕組みではありません。
ここはかなり勘違いしやすいところです。
青色申告や帳簿について不安な方は、こちらの記事も参考にしてください。
また、毎月の売上と経費を整理するなら、会計ソフトを使うとかなりラクになります。
個人事業主の青色申告のおすすめソフト比較表と選び方完全ガイド
配偶者の社会保険の扶養に入れるか確認する
配偶者が会社員で健康保険に加入している場合は、その健康保険の扶養に入れる可能性があります。
条件を満たして被扶養者になれば、自分で国民健康保険料を支払う必要がなくなります。
一般的には年間収入130万円未満などの収入要件がありますが、個人事業主の場合は注意が必要です。
健康保険での扶養判定と、税金の確定申告で使う「所得」は必ずしも同じ考え方ではありません。
個人事業主の必要経費についても、健康保険によって認める範囲が異なる場合があります。
そのため、「確定申告の所得が130万円未満だから扶養に入れる」と自己判断しない方がいいです。
配偶者の勤務先や加入している健康保険へ確認してください。
会社を辞めた直後なら任意継続と国保を比較する
会社を辞めてすぐ独立する人なら、退職前の健康保険を任意継続する方法もあります。
協会けんぽの場合、主な条件は、
- 資格喪失日の前日までに継続して2か月以上健康保険に加入している
- 資格喪失日から20日以内に手続きする
ことです。
加入期間は原則2年間です。
任意継続では会社負担がなくなるため、在職中に本人が支払っていた健康保険料より負担は増えます。
協会けんぽでは退職前の健康保険料の2倍が基本的な目安ですが、保険料には上限があるため必ず2倍になるわけではありません。
ここで大事なのは、任意継続と国民健康保険の両方を計算して比較することです。
特に扶養家族がいる人は、任意継続の方が有利になるケースがあります。
一方、前年所得が低く国保の軽減を受けられる場合などは、国保の方が安くなる可能性もあります。
退職後20日以内という期限があるので、これから独立する方は退職前から比較しておきましょう。
加入できる国民健康保険組合がないか確認する
個人事業主だからといって、必ず市区町村の国民健康保険しか選べないわけではありません。
職種によっては、業種別の国民健康保険組合へ加入できる場合があります。
医師、歯科医師、薬剤師、建設関係、文芸美術関係など、さまざまな国保組合があります。
ただし、
- 職種
- 仕事内容
- 居住地域
- 事業所の所在地
- 所属団体
などの加入条件があります。
誰でも好きな国保組合へ加入できるわけではありません。また、市区町村国保より必ず安くなるとも限りません。
加入資格がある場合は、現在の国保と保険料を比較してみましょう。
所得が増えてきたら法人化も比較する
個人事業で利益が増えてくると、法人化を考える人も多いと思います。
法人を設立すると、法人は原則として健康保険・厚生年金保険の適用事業所になります。
代表者も、法人から役員報酬を受けて常用的な使用関係がある場合、社会保険へ加入することになります。
社会保険には扶養制度があるため、一定の条件を満たした配偶者や子どもがいる人は、国保より家族全体の負担を抑えられる可能性があります。
また、国民年金だけではなく厚生年金へ加入することになるため、将来の年金の考え方も変わります。
ただし、「国保が高い=法人化した方が得」とは限りません。
社会保険料は本人と法人で負担します。
一人会社の場合、法人負担分も結局は自分が経営する会社から出ていくお金です。
そのほかにも、
- 法人住民税
- 法人の決算・申告
- 税理士費用
- 社会保険手続き
- 設立費用
などが発生します。
国保だけを見て法人化するのではなく、
まで含めて比較することが大切です。
法人化するタイミングについてはこちらの記事で詳しくまとめています。
国保を安くするためだけに法人化するのはおすすめしません。利益や家族構成、今後の売上まで含めて考えるのがいいですよ。
国保を安くするためにやってはいけないこと
国民健康保険が高いと、少しでも所得を減らしたくなります。
ただし、やり方を間違えると手元のお金が減ってしまいます。
特に注意したいのが、
ことです。
たとえば10万円の物を経費で買ったとしても、税金や国保が10万円安くなるわけではありません。
必要のない10万円を使えば、手元から10万円がなくなります。
個人事業では、税金や保険料を抑えることも大切ですが、それ以上に現金を残すことが大切です。
「節税になるから買う」ではなく、「仕事に必要だから買う」という順番で考えましょう。
国民健康保険が高すぎる個人事業主のよくある質問
Q1. 個人事業主の国民健康保険はいくらなら高すぎると言えますか?
A. 「月○万円以上なら高すぎる」という全国共通の基準はありません。
国保は前年所得、家族人数、年齢、住んでいる自治体などによって違います。
平均額と比較するより、自分の自治体の計算方法と通知書の内訳を確認する方が大切です。
Q2. 国民健康保険が高すぎて今月払えない場合はどうすればいいですか?
A. まず市区町村の窓口へ相談してください。
一括で払えない場合でも、分割納付を相談できる可能性があります。
所得が大きく減った、病気や災害などの事情がある場合は、減免などの対象になる可能性もあります。
放置せず、払えないと分かった段階で相談するのがおすすめです。
Q3. 国民健康保険料は個人事業主の経費になりますか?
A. 個人事業主本人が支払う国民健康保険料は、事業の必要経費にはなりません。
ただし、その年に支払った国民健康保険料は、確定申告で社会保険料控除の対象になります。
経費と所得控除は扱いが違うので注意してください。
Q4. iDeCoや小規模企業共済を使えば国民健康保険も安くなりますか?
A. 所得税や住民税の負担軽減には役立ちますが、国民健康保険の所得割が同じように下がるとは限りません。
国保の計算では、所得税の所得控除をすべて差し引くわけではないためです。
必要経費や青色申告特別控除とは分けて考えましょう。
Q5. 国民健康保険が高いなら法人化した方が得ですか?
A. 必ず得になるわけではありません。
法人化すると社会保険へ切り替わりますが、法人側の社会保険料負担や法人住民税、決算費用なども発生します。
現在の国保だけでなく、税金・年金・社会保険・法人維持費を合わせて比較してください。
国民健康保険が高すぎる払えない個人事業主のまとめ
個人事業主になって国民健康保険が高すぎると感じたら、まず「なぜ高くなっているのか」を確認してください。
前年所得が増えた。家族の国保加入者が増えた。40歳になって介護分が加わった。自治体の保険料率が変わった。など、いくつか理由が考えられます。
そして今の収入では払えないなら、何より先に自治体へ相談しましょう。
私なら、いきなり大きな変更をするより、まず自治体で今の負担を軽くする方法がないか確認します。
そのうえで来年以降も高い国保が続きそうなら、確定申告や働き方まで含めて考えます。
特に家族がいる人は、本人一人の国保だけを見るのではなく、世帯全体で毎年いくら払っているのか確認してください。
国保と国民年金。配偶者の保険料。法人化した場合の社会保険料。ここまで並べてみると、自分に合った選択肢が見えやすくなります。
国保が高すぎても、いきなり何かへ切り替える必要はありません。まず現在の金額を確認して、払えないなら相談。そのあと来年以降の対策を考えていけば大丈夫ですよ。
\ハウスクリーニング独立のリアルを知りたい方へ/
独立開業を考えたとき、「実際にどれくらい稼げるのか」「初期費用はいくらかかるのか」「失敗する人の特徴は何か」など、気になることは多いのではないでしょうか。
私自身も独立前に情報はかなり調べていましたが、ネットだけでは分からない部分が多いと感じていました。
ただ、私は独立前に大手清掃会社で14年間現場経験があったため、まったくのゼロからのスタートという不安は正直ありませんでした。
それでも実際に独立してみると、現場以外の部分で悩むことや想定外のことは少なくありません。
今回紹介した国民健康保険もそのひとつです。
売上が増えても、税金や保険料まで考えると「思っていたほどお金が残らない」ということもあります。
だからこそ、独立前から売上だけではなく、経費・税金・保険料まで含めた手取りを考えておくことが大切です。
私が実際に経験してきた年収・初期費用・失敗例などをまとめています。これから独立を考えている方は、こちらも参考にしてみてください。
【この記事を書いた人】
清掃業歴25年以上、累計1万件以上の現場を経験。
大手清掃会社に14年間勤務し、現場管理やスタッフ育成、顧客対応を通じて豊富なノウハウを習得。
42歳で独立後は、住宅・オフィス・店舗清掃を中心に活動中。
このブログでは、清掃業での独立ノウハウ、集客術、現場トラブル解決法などを実体験に基づいて発信しています。
詳しいプロフィールはこちら